La responsabilité éditoriale de cet article incombe à Wuhan Ooi Photoelectric Technology Co., Ltd. Rédigé et révisé par l'équipe éditoriale d'Ooitech. Consultez notre politique éditoriale pour savoir comment nous rédigeons, où les outils d'IA sont utilisés et comment demander une correction.
Pourquoi tant d'entreprises solaires font-elles faillite ?
Table des matières
Les entreprises solaires n'échouent pas pour une seule raison, elles échouent pour des raisons qui dépendent entièrement du segment de l'industrie dans lequel elles se trouvent — et les regrouper toutes ensemble est pourquoi le taux de défaillance semble mystérieux alors qu'il ne l'est pas. Un installateur, un distributeur et un fabricant de cellules exploitent trois entreprises différentes avec trois mécanismes de défaillance différents. Un seul d'entre eux concerne véritablement la fabrication. Cet article les distingue, explique ce qui tue réellement chaque type, puis dégage ce que ce schéma signifie pour quiconque envisage de construire une ligne de production maintenant.
Trois entreprises partagent un même nom
Le terme “entreprise solaire” couvre des activités qui n'ont presque rien en commun sur le plan opérationnel. Traiter leur taux de défaillance comme une statistique unique est la première erreur.
| Modèle d'entreprise | Ce qu'il fait | Mécanisme de défaillance typique | Signe avant-coureur |
|---|---|---|---|
| Installateur ou EPC | Vend et installe des systèmes | Tension sur le fonds de roulement : délais de recouvrement longs, marge faible, masse salariale et véhicules supportés tout au long d'une activité saisonnière | Chiffre d'affaires en croissance avec trésorerie en baisse ; délais de recouvrement qui s'allongent |
| Distributeur | Détient et déplace des stocks | Dévalorisation des stocks lorsque les prix baissent, plus exposition au crédit envers les installateurs qui font faillite | Rotation des stocks qui ralentit tandis que le prix unitaire baisse |
| Fabricant | Fabrique des cellules ou des modules | Capacité construite en avance sur la demande ; baisse des prix dépassant la réduction des coûts ; rendement qui ne monte jamais en cadence | Taux d'utilisation en baisse alors que le service de la dette est fixe |
Remarquez que seule la troisième ligne est un problème de fabrication. Les deux premières sont des problèmes de financement et de demande déguisés en habits techniques. Cette distinction mérite d'être retenue, car les conseils qui aident l'une sont inutiles à l'autre.
Pourquoi les installateurs et les distributeurs échouent
L'activité d'installation résidentielle et commerciale n'est pas une activité à forte marge, et ce n'est pas une activité à demande prévisible. Elle présente trois faiblesses structurelles qui se cumulent.
La demande évolue avec le coût de l'argent. Un système solaire est un achat à long retour sur investissement pour la plupart des clients, et l'arithmétique du retour sur investissement est sensible aux taux d'intérêt et au prix de l'électricité qu'il remplace. Lorsque le financement devient cher, le pipeline se réduit rapidement, précisément au moment où une entreprise supportant une masse salariale et des véhicules a besoin du contraire.
Les conditions de paiement vont dans le mauvais sens. L'installateur paie l'équipement et la main-d'œuvre avant que le client ne paie intégralement, et souvent avant que l'interconnexion au réseau ne soit achevée. La croissance consomme de la trésorerie plutôt qu'elle n'en génère, ce qui signifie qu'un installateur en croissance est souvent plus proche de l'insolvabilité qu'un installateur stable.
La politique est un facteur de demande, pas une condition de fond. Les modifications de la facturation nette, des programmes d'incitation ou des règles de permis peuvent faire évoluer le marché adressable en un seul trimestre. Les entreprises qui se sont développées selon les anciennes règles ne se contractent pas à la même vitesse.
Les distributeurs se situent en aval de tout cela et en héritent. Ils détiennent des stocks dont la valeur baisse pendant qu'ils les détiennent — les prix des modules baissent presque continuellement — et ils accordent du crédit à des installateurs qui pourraient ne pas survivre. Lorsqu'un grand installateur fait faillite, la perte retombe sur le distributeur.
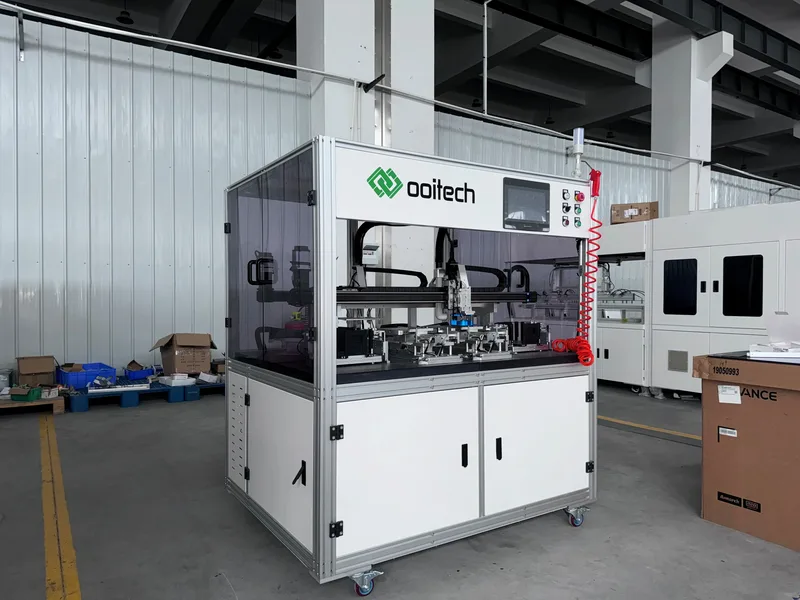
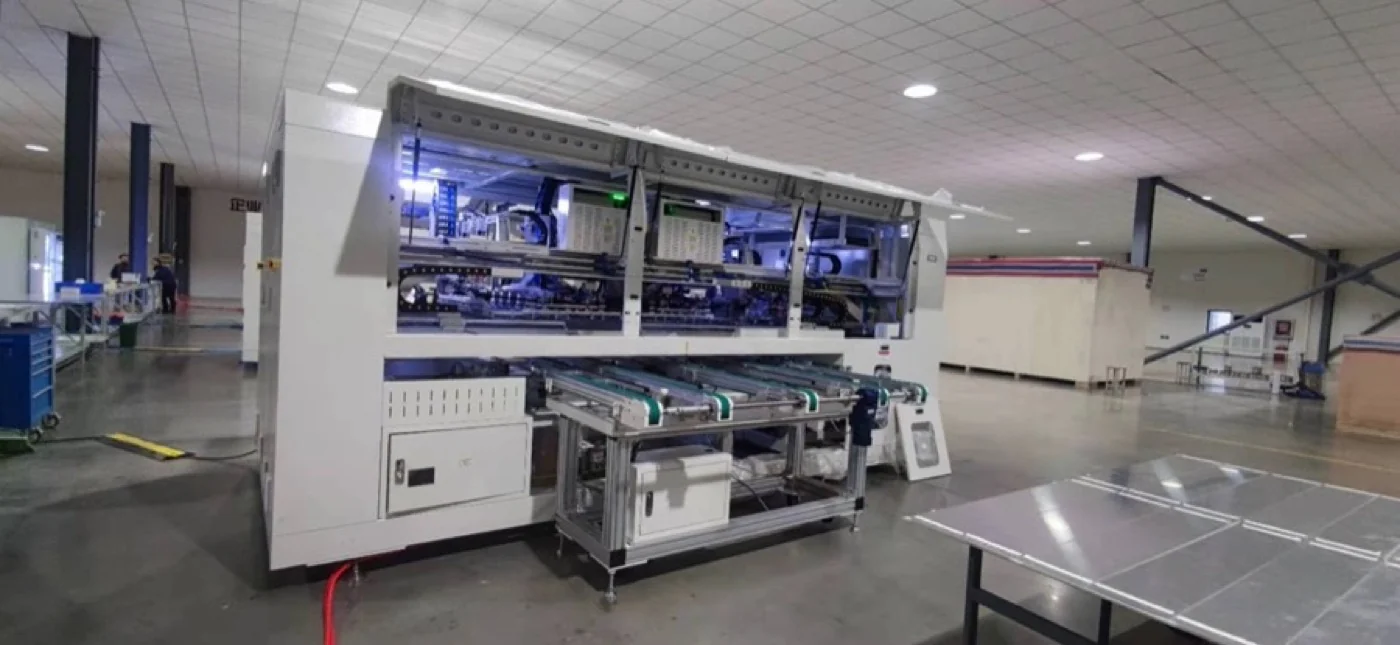
Les risques changent dès qu'une entreprise possède des machines comme celle-ci, où la capacité fixe, la montée en cadence du rendement et le taux d'utilisation décident de sa survie.
Pourquoi les fabricants échouent — et cette partie est différente
La défaillance manufacturière a sa propre logique. L'industrie est intensive en capital, cyclique, exposée aux politiques et caractérisée par la baisse des prix. Chacun de ces facteurs est gérable isolément ; ensemble, ils punissent quiconque se trompe sur le timing.
- Capacité construite en avance sur la demande. Une ligne de production prend du temps à commander, construire, installer et monter en cadence. Si tout le monde décide d'étendre au même moment — ce qu'encourage précisément une bonne année — la capacité arrive en même temps et le prix s'effondre avant qu'elle ne soit amortie.
- Baisse des prix dépassant la réduction des coûts. Les prix des modules et des cellules baissent chaque année. Un fabricant qui ne peut pas réduire ses coûts plus vite que le marché ne réduit les prix court sur un tapis roulant qui finit par le dépasser. La position de coût, et non le leadership technologique, est ce qui décide de la survie.
- Rendement qui ne monte jamais en cadence. Une nouvelle ligne ne démarre pas à son rendement spécifié. L'écart entre la mise en service et le rendement mature est là où une grande part de l'investissement total est réellement dépensée, et il est invisible dans le devis d'équipement. C'est la raison la plus courante pour laquelle une ligne techniquement réussie échoue commercialement.
- Concentration de la clientèle. Un fabricant avec deux gros clients n'est pas une entreprise avec une base de clientèle, c'est une entreprise avec deux dépendances. Lorsque l'un renégocie ou part, le coût fixe demeure.
- Certification et accès au marché. Une ligne qui ne peut pas expédier vers le marché cible est une ligne sans marché. La question de la certification et de la conformité à l'exportation est une exigence commerciale, pas de la paperasse.
L'industrie est-elle réellement en difficulté ?
La réponse honnête est que l'industrie est toujours en difficulté quelque part, parce qu'elle est structurellement cyclique. La demande croît à long terme, mais la capacité croît par paliers, et l'inadéquation entre une courbe d'offre par paliers et une courbe de demande lisse produit un cycle régulier de compression des marges suivi d'une consolidation.
Ce qui est véritablement différent dans la période actuelle, c'est le rythme de la transition technologique. L'industrie est passée du multi au mono, puis au PERC, puis au TOPCon, et se dirige maintenant vers les voies à contact arrière. Chaque transition récompense celui qui monte en cadence le premier et pénalise quiconque détient de la capacité dans la technologie sortante. Nos notes sur la feuille de route du contact arrière et sur ce qui change structurellement entre TOPCon et BC couvrent le côté technique de ce changement.
Une période de transition est le moment le plus dangereux pour être un fabricant et le moment le plus dangereux pour être un acheteur d'équipement, car la spécification qui est correcte aujourd'hui peut être celle qui sera obsolète dans trois ans. C'est aussi, pour la même raison, le meilleur moment pour construire une ligne — si vous la construisez pour le format qui arrive plutôt que pour celui qui s'en va.
Ce qui rend une entreprise manufacturière survivable
Examiner qui survit plutôt que qui échoue donne un ensemble de règles plus clair. Les survivants ont tendance à partager quatre caractéristiques.
- Discipline de capacité. Ils s'étendent en fonction d'une demande engagée plutôt que d'une prévision, et ils acceptent de perdre du volume en période de boom pour éviter de le supporter pendant une récession.
- Une position de coût qu'ils peuvent défendre. Généralement une combinaison d'échelle, de rendement et de localisation de la chaîne d'approvisionnement plutôt qu'un avantage unique.
- Une conversion de trésorerie qui fonctionne. Ils encaissent plus vite qu'ils ne paient, ce qui pour un fabricant signifie des conditions d'acompte sur les commandes et un crédit discipliné aux clients.
- Flexibilité de l'équipement. Les lignes spécifiées pour traiter plus d'un format de cellule ou d'une technologie survivent à une transition ; les lignes spécifiées pour exactement un seul, au prix le plus bas possible, ne survivent pas.
Ce dernier point est celui que nous voyons le plus directement, car il se décide au moment de l'achat. Une ligne achetée pour fabriquer exactement le produit d'aujourd'hui au prix d'aujourd'hui est un pari que rien ne change. Notre guide sur lancer une activité de modules et la décomposition de ce que coûtent les lignes à différentes capacités reviennent tous deux à la même question : que vous permet de fabriquer cette configuration dans trois ans ?
Ce que cela signifie si vous prévoyez de construire maintenant
Un taux d'échec élevé dans l'industrie n'est pas une raison de l'éviter, mais c'est une raison d'être précis sur ce contre quoi vous vous protégez. Le schéma ci-dessus se traduit par une courte liste de choses à régler avant d'engager du capital.
- Modélisez le prix à la fin de la construction, pas aujourd'hui. Si votre business case ne fonctionne qu'au prix du module en vigueur lorsque vous signez le contrat d'équipement, il ne fonctionne pas, car au moment où la ligne produira, ce prix aura évolué. Construisez le business case sur un prix plus bas et une montée en cadence réaliste.
- Tranchez délibérément la question du format. Acheter une ligne spécifiée pour exactement un format de cellule est moins cher aujourd'hui et plus fragile plus tard. Demandez ce que les mêmes postes peuvent produire d'autre, et ce que coûte un changement de format.
- Financez la montée en cadence, pas seulement l'équipement. La mise en service et le rendement mature sont séparés de plusieurs mois, et cet écart se paie en matières et en main-d'œuvre sans production. C'est une véritable ligne dans le budget, pas une provision pour imprévus.
- Réglez l'accès au marché avant la commande. La certification est un prérequis pour expédier, et elle prend du temps. Les exigences de conformité à l'exportation doivent être comprises avant que la spécification de l'équipement ne soit figée, pas après.
- Ayez un client avant d'avoir une usine. Une demande engagée est ce qui distingue un fabricant qui survit à un cycle baissier d'un fabricant qui n'y survit pas.
La raison pour laquelle cela compte est que les mécanismes d'échec sont connaissables à l'avance. Presque personne dans cette industrie n'échoue à cause d'une surprise qu'il n'aurait pas pu anticiper. Ils échouent parce que la capacité a été engagée sur un prix qui ne s'est pas maintenu, ou parce que la trésorerie pour atteindre le rendement mature n'était pas là, ou parce que la ligne ne pouvait fabriquer que le produit qui était à la mode trois ans plus tôt. Ces trois éléments sont des décisions, et les trois peuvent être prises différemment.
Questions fréquentes
Pourquoi tant d'entreprises solaires font-elles faillite ?
Pour les installateurs et les distributeurs, la cause est généralement financière : marges faibles, créances longues, stocks qui perdent de la valeur et demande qui évolue avec les taux d'intérêt et les politiques. Pour les fabricants, c'est généralement une question de timing : capacité construite en avance sur la demande, prix baissant plus vite que les coûts et une montée en rendement qui a consommé plus de capital que prévu. Ce sont des problèmes différents qui sont rapportés comme une seule statistique sectorielle.
L'industrie solaire est-elle actuellement en difficulté ?
Elle est toujours en difficulté quelque part, car la capacité est ajoutée par grands paliers tandis que la demande croît plus régulièrement. Ce décalage produit un cycle régulier de compression des marges et de consolidation. Ce qui rend la période actuelle plus difficile, c'est le rythme de la transition technologique, qui pénalise quiconque détient de la capacité dans la technologie sortante.
La fabrication de panneaux solaires est-elle rentable ?
Cela peut l'être, mais la marge est faible et elle dépend de la position de coût plutôt que du prix. La rentabilité vient du bon achat des cellules, d'un fonctionnement à haut taux d'utilisation, du maintien d'un rendement élevé et d'une conversion rapide de la trésorerie. Une usine bien équipée mais fonctionnant à faible taux d'utilisation ou à faible rendement n'est pas une usine rentable, quelle que soit la qualité des machines.
Quel est le plus grand risque lorsqu'on démarre une usine de modules ?
La plupart des constructeurs débutants sous-estiment le fonds de roulement, pas l'équipement. Les cellules, l'encapsulant, le verre et le ruban doivent être achetés avant que le premier module ne soit vendu, et les clients paient à terme. Une usine entièrement équipée et à court de trésorerie est un échec courant et entièrement évitable.
Combien de temps faut-il pour atteindre le rendement complet sur une nouvelle ligne ?
Plus longtemps que ne prend la mise en service, et c'est la ligne la plus fréquemment sous-estimée du business plan. Le rendement augmente à mesure que les opérateurs apprennent le processus, que les signatures de défauts deviennent reconnaissables et que les profils de soudure et de laminage sont ajustés aux cellules et matériaux réellement utilisés. Budgétez explicitement cette période.
Acheter un équipement moins cher réduit-il le risque ?
Cela réduit le capital à risque et augmente souvent le risque opérationnel, car un équipement moins cher signifie généralement moins de marge de processus, un changement de format plus lent et une plus grande dépendance aux compétences des opérateurs. La question pertinente n'est pas le prix d'achat mais le coût par bon module sur la durée de vie de la ligne.
Lectures complémentaires et données contextuelles
Documents de référence publics sur ce sujet, publiés par les organisations qui maintiennent la feuille de route technologique et les données de marché du secteur :